Wohnen & Eigentum
Hausrat, Gebäude, Photovoltaik. Damit ein Wasserschaden ein Ärgernis bleibt und keine Existenzfrage wird.
Rund um Wohnung und Haus geht es selten um Kleinbeträge. Ein Leitungswasserschaden kostet im Schnitt mehrere tausend Euro, ein Brand kann ein ganzes Vermögen kosten. Gleichzeitig sind hier viele Verträge veraltet: zu niedrige Versicherungssummen, fehlender Elementarschutz, Bedingungen aus den Neunzigern.
Was dazugehört
Hausratversicherung
Für alles, was Sie mitnehmen würden, wenn Sie umziehen. Inklusive Fahrraddiebstahl, Überspannung und Hotelkosten, wenn die Wohnung unbewohnbar ist.
Wohngebäudeversicherung
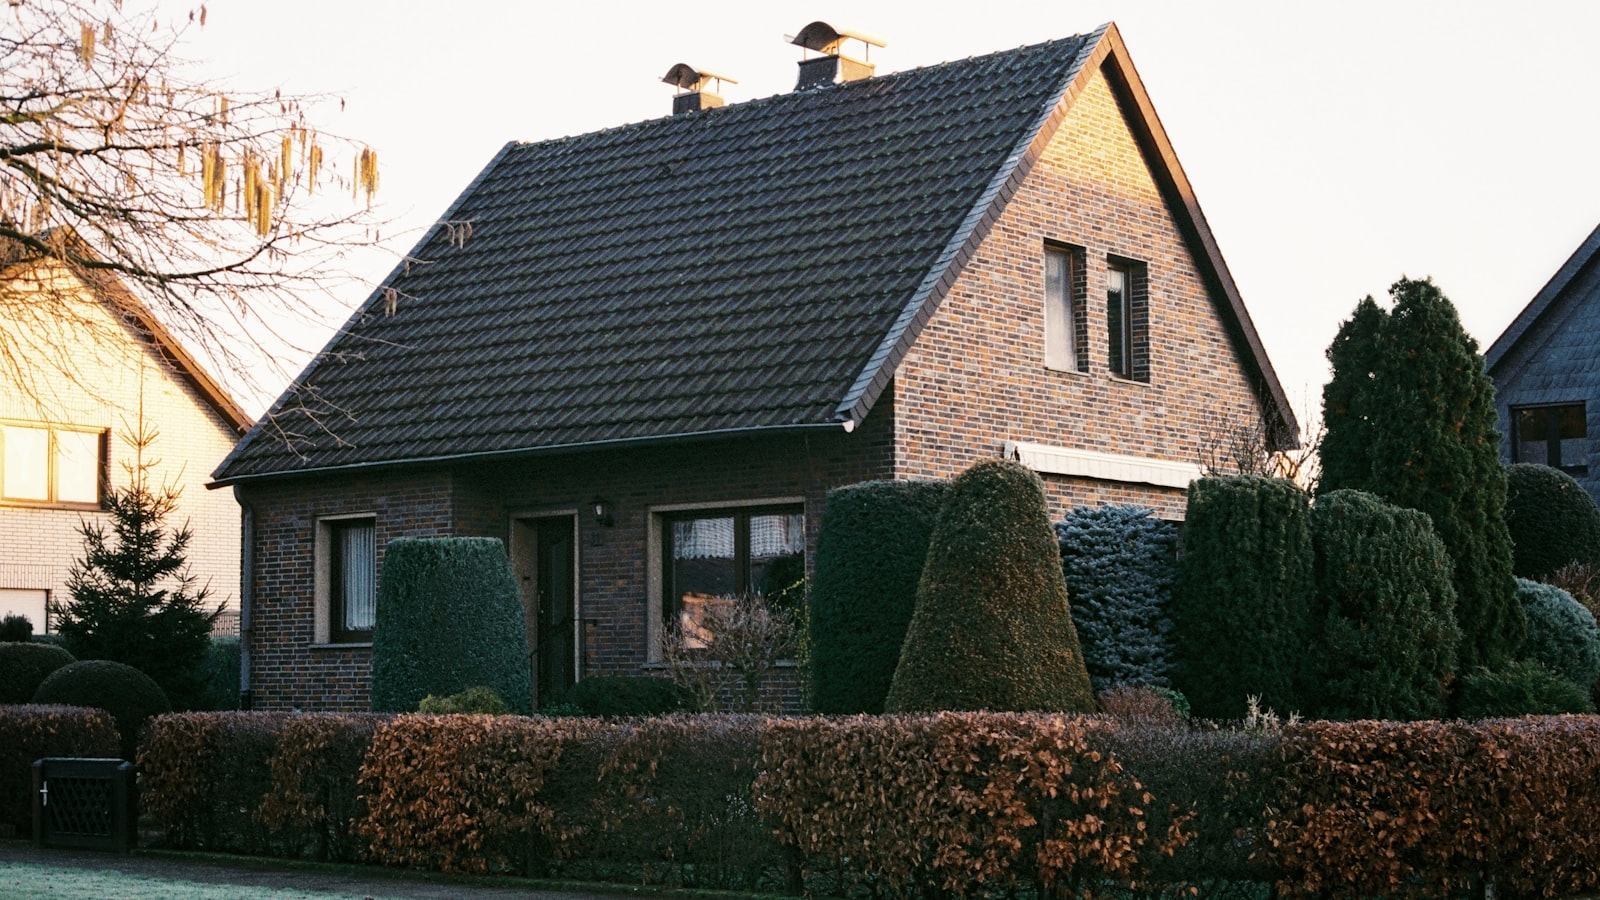
Feuer, Leitungswasser, Sturm und Hagel am Gebäude selbst. Der wichtigste Vertrag, den ein Eigentümer hat.
Elementarschadenschutz
Starkregen, Überschwemmung, Rückstau. Ohne diesen Zusatz zahlt keine Gebäudeversicherung — und Starkregen trifft längst nicht mehr nur Flussanlieger.
Photovoltaik & Wallbox
Anlage, Speicher und Ertragsausfall. Häufig günstig in die Gebäudeversicherung einschließbar.
Glasversicherung
Sinnvoll bei großen Fensterflächen, Wintergärten und Glaskeramik-Kochfeldern.
Bauherrenhaftpflicht & Feuerrohbau
Für die Zeit zwischen Baugrube und Einzug — da greift noch keine Gebäudeversicherung.
Der häufigste Fehler: die Unterversicherung
Wenn die Versicherungssumme niedriger ist als der tatsächliche Wert, kürzt die Gesellschaft im Schadenfall anteilig — auch bei kleinen Schäden. Ich prüfe die Summen anhand von Wohnfläche und Baujahr und achte darauf, dass ein Unterversicherungsverzicht vereinbart ist.
Mieter oder Eigentümer?
Als Mieter brauchen Sie Hausrat und Privathaftpflicht. Als Eigentümer kommen Gebäude- und Grundbesitzerhaftpflicht dazu; bei einer Eigentumswohnung übernimmt die Gemeinschaft einen Teil davon. Wir gehen im Gespräch durch, was in Ihrem Fall wirklich nötig ist — und was Sie sich sparen können.